Golpe do Pix errado: como devolver sem enviar a outra conta
Neste artigo
- Como o golpe do Pix errado tenta causar duas perdas
- Confira o extrato antes de responder ao pedido
- Devolva pelo recebimento original no aplicativo
- O prazo de 90 dias e as devoluções parciais
- Devolução voluntária e MED atendem a situações diferentes
- O que mudou com a contestação no aplicativo e o MED 2.0
- Se você já enviou um novo Pix, acione o banco
- Mensagens de erro exigem conferir prazo, valor e saldo
- Receber por engano é diferente de se apropriar do dinheiro
- Quem pode usar o Pix e quais tarifas merecem atenção
- Perguntas frequentes
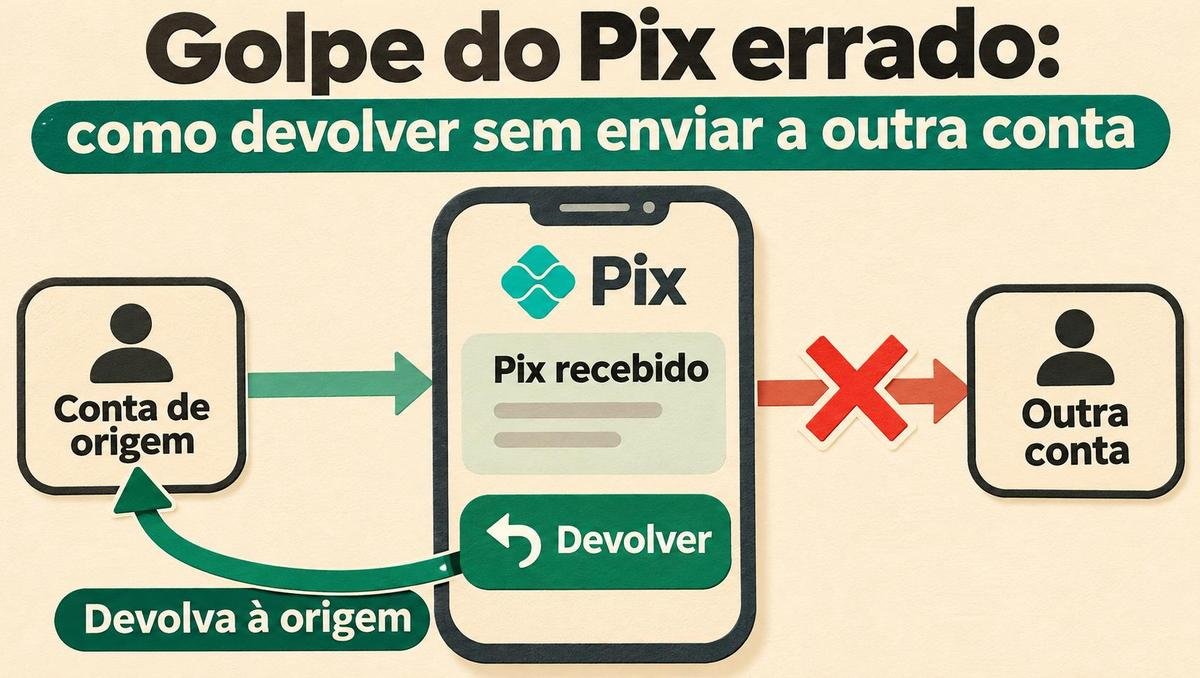
O golpe do Pix errado pode começar com dinheiro de verdade na sua conta e uma ligação pedindo que você o envie para outro destino. Para devolver um recebimento indevido com segurança, confira o extrato e use a função de devolução dentro da própria transação: ela retorna o valor à conta de origem, sem exigir um novo Pix.
Como o golpe do Pix errado tenta causar duas perdas
O pedido parece uma correção de um erro: alguém afirma que transferiu dinheiro por engano e solicita a restituição. O sinal de alerta aparece quando essa pessoa fornece outra chave ou conta para receber o valor, em vez de aceitar a devolução vinculada ao pagamento original.
Segundo um alerta da Febraban publicado em janeiro de 2025, o criminoso tenta combinar duas operações. Primeiro, convence quem recebeu a fazer uma nova transferência; depois, busca recuperar também o Pix inicial pelo Mecanismo Especial de Devolução, conhecido como MED.
Assim, o dinheiro enviado por quem acreditou estar ajudando pode sair da conta, enquanto o recebimento original também passa a ser alvo de recuperação. A nova transferência não substitui a operação anterior: são movimentações diferentes.
Isso não significa que qualquer pessoa consiga cancelar um Pix apenas dizendo que se enganou. O Banco Central estabelece critérios para o MED, com análise pelas instituições e exclusão expressa dos casos de simples erro do pagador.
O valor recebido também não determina sozinho se existe fraude. Uma quantia elevada pode chamar atenção, mas o cuidado decisivo é verificar o crédito e o destino solicitado para a devolução.
Confira o extrato antes de responder ao pedido
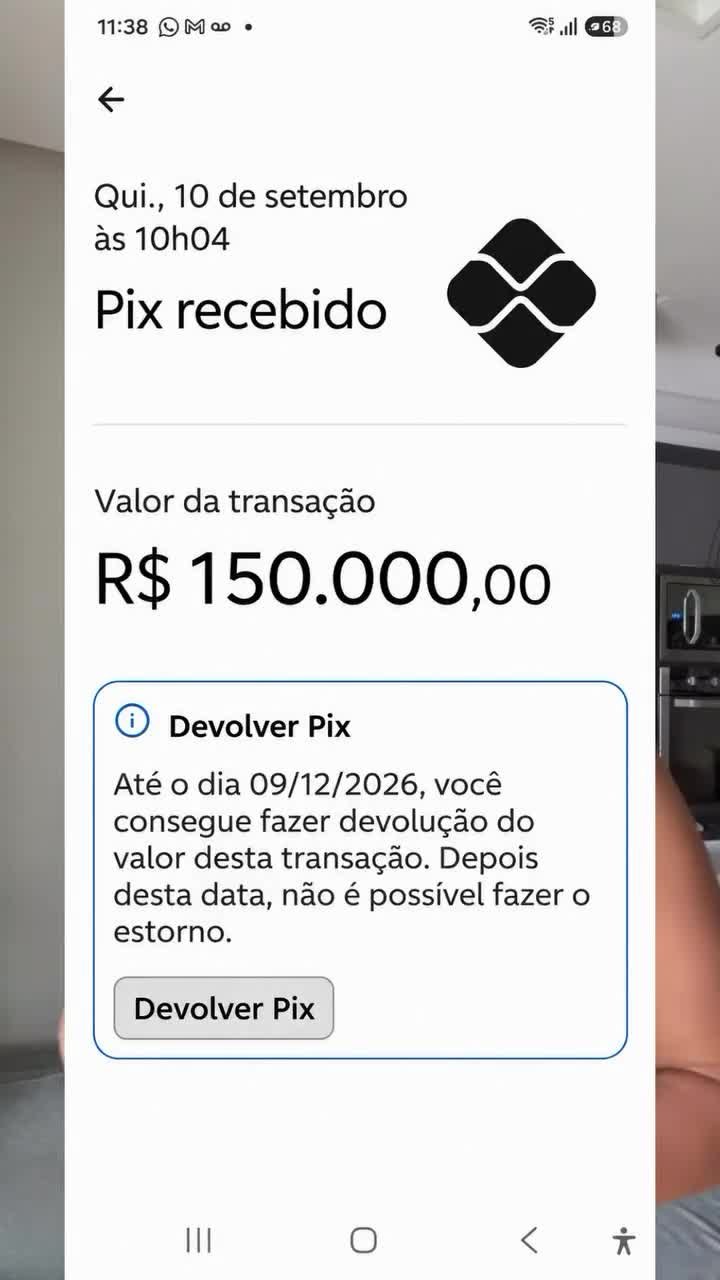
Um comprovante enviado por telefone ou mensagem não substitui a consulta à conta. O Banco Central orienta conferir o extrato, porque o pedido pode vir acompanhado de um documento verdadeiro ou falso.
Abra o aplicativo da instituição onde o dinheiro supostamente entrou e procure o recebimento correspondente. Confira o valor e os detalhes disponíveis na transação, em vez de usar apenas a imagem apresentada por quem entrou em contato.
Se nenhum crédito correspondente aparecer, não há recebimento confirmado para devolver. Fazer um Pix nessa situação pode significar enviar dinheiro próprio em resposta a um comprovante falso.
Quando o crédito existir, a próxima providência continua sendo dentro do histórico da conta. A orientação do NIC.br, no projeto Cidadão na Rede, é devolver pela operação original, para a conta de origem.
Essa regra também resolve o pedido de envio para “outra conta da mesma pessoa”. Mesmo com essa justificativa, use a funcionalidade vinculada ao recebimento; digitar a chave fornecida pelo interlocutor cria uma transferência nova.
Devolva pelo recebimento original no aplicativo
A devolução fica nos canais da instituição que recebeu o Pix. Os caminhos variam entre aplicativos, mas o ponto de partida é localizar a entrada de dinheiro e abrir seus detalhes.
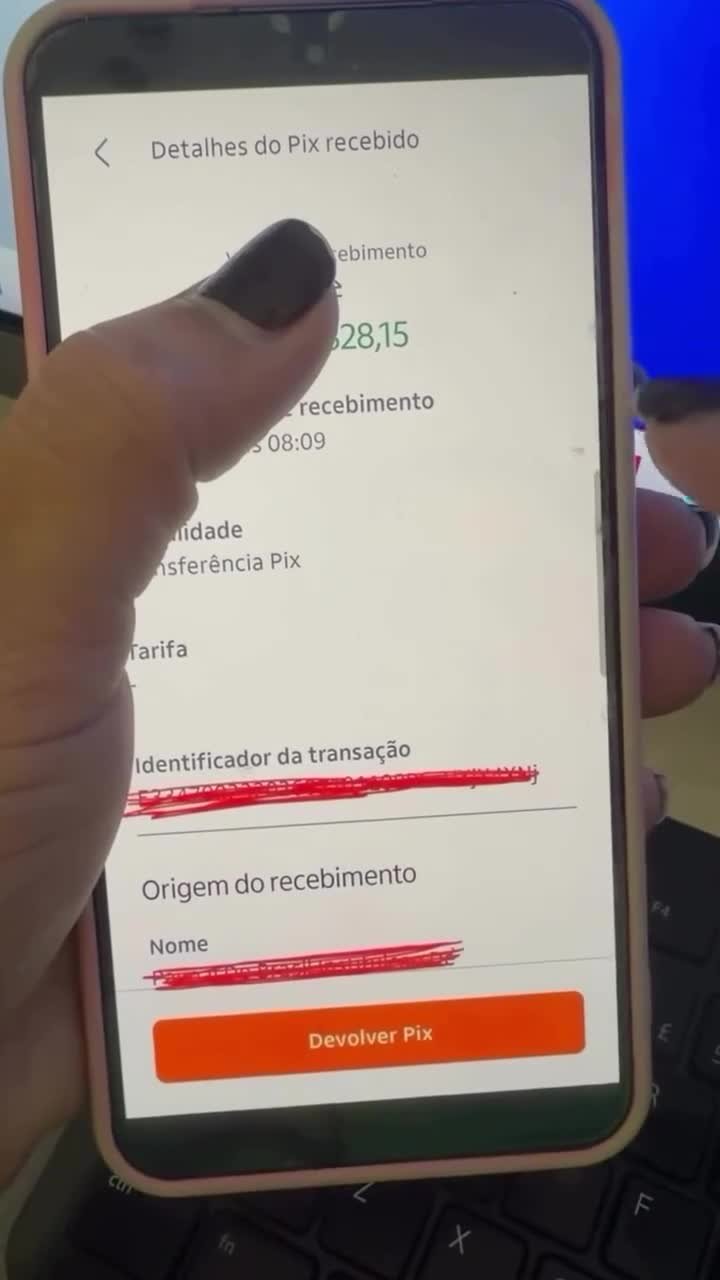
Nas telas de recebimento, o recurso pode aparecer como Devolver Pix. A central de ajuda da Cora documenta o procedimento abaixo com o rótulo Devolver pagamento Pix:
- Abra o Pix recebido no extrato da Cora. Selecione a entrada correspondente ao valor que precisa restituir.
- Toque em Devolver pagamento Pix. Essa opção vincula a restituição ao recebimento, sem pedir os dados de outra conta.
- Escolha o valor a devolver. A funcionalidade aceita devolução total ou parcial, conforme o montante devido.
- Confira as informações da devolução. Verifique se o valor corresponde ao que pretende restituir.
- Envie a devolução pelo próprio recurso. A Cora informa que essa funcionalidade deve ser usada em até 90 dias após o recebimento.
Em outro exemplo, o Nubank orienta acessar Conta, localizar a movimentação no histórico e abrir a transação recebida. A instituição documenta a confirmação da devolução com a senha de quatro dígitos.
A diferença prática está em onde a ação começa. A função de devolver reaproveita o recebimento; já a área de transferências, com preenchimento de uma chave Pix, inicia um novo pagamento.
O prazo de 90 dias e as devoluções parciais
A CAIXA informa que o recebedor pode iniciar a devolução em até 90 dias, contados do recebimento. Esse é o prazo operacional da funcionalidade, e não uma autorização para ficar com dinheiro recebido indevidamente depois dele.
O valor devolvido pode ser integral ou parcial. O artigo 40 do Regulamento do Pix também admite várias devoluções parciais relacionadas à mesma transação, até completar o total a devolver.
Essa possibilidade atende situações em que apenas uma parte do pagamento foi indevida. Ela não exige criar transferências independentes para acertar cada parcela: as devoluções podem continuar ligadas ao recebimento original.
Os 90 dias não devem ser confundidos com os 80 dias para pedir o MED após uma transferência relacionada a fraude. São procedimentos diferentes, com finalidades e condições próprias.
Se o aplicativo informar que o prazo de devolução terminou, procure o atendimento oficial da instituição para tratar do recebimento. A obrigação de restituir valores indevidos tem fundamento legal próprio e não se resume à disponibilidade de um botão.
Devolução voluntária e MED atendem a situações diferentes
A devolução voluntária parte de quem recebeu o dinheiro. É o caminho para restituir um pagamento indevido a partir da transação registrada na conta.
O MED é um procedimento de contestação destinado a situações de fraude, golpe ou crime. Criado no âmbito do Regulamento do Pix, com efeitos a partir de novembro de 2021, ele é executado pelas instituições participantes conforme as regras do Banco Central.
De acordo com a página de segurança do Pix do BC, o mecanismo não se aplica ao envio para a pessoa errada por erro do pagador, a desacordos comerciais nem a recursos destinados a terceiros de boa-fé. Portanto, a alegação “mandei por engano” não cria, por si só, direito a um estorno pelo MED.
Para quem realmente digitou dados errados e não conhece o recebedor, a orientação do Banco Central sobre devolução de dinheiro com Pix é procurar a agência ou instituição financeira para tentar recuperar o valor.
Já a pessoa que sofreu uma fraude deve comunicar essa circunstância ao banco. Chamar toda restituição de “cancelamento de Pix” esconde diferenças que importam na hora de escolher o atendimento adequado.
O que mudou com a contestação no aplicativo e o MED 2.0
Até a publicação desta matéria, em novembro de 2026, as regras do Pix já previam autoatendimento para contestar operações por suspeita de fraude e acompanhar os pedidos pelo aplicativo. A disponibilização obrigatória foi estabelecida para 1º de outubro de 2025.
Essa contestação atende a golpes, fraudes e crimes. Ela não transforma erro de digitação em ocorrência coberta pelo mecanismo, nem substitui a devolução voluntária feita por quem recebeu um valor indevido.
Outra mudança foi o MED 2.0, que ampliou a recuperação para além da primeira conta destinatária. O Voto 7/2026 do Banco Central registra a adoção obrigatória prevista para 2 de fevereiro de 2026 e uma transição sem penalidades por falta de implementação até 10 de maio daquele ano.
Na FAQ oficial atualizada em setembro de 2026, o BC descreve o mapeamento de contas que podem ter recebido os recursos e a comunicação às instituições dos envolvidos suspeitos. A ampliação busca alcançar dinheiro movimentado depois da transferência inicial.
Esse rastreamento não equivale a uma garantia de ressarcimento. A recuperação continua sujeita à análise da ocorrência e à existência de recursos.
Se você já enviou um novo Pix, acione o banco
Quem seguiu o pedido de transferência para outra conta deve tratar o caso como uma possível fraude e agir imediatamente. O Banco Central recomenda comunicar a instituição, solicitar o tratamento pelo MED e registrar boletim de ocorrência.
- Comunique a suspeita ao banco pelo aplicativo ou por outro canal oficial. Relate o recebimento inicial e o novo Pix feito após o contato.
- Solicite o tratamento da transferência pelo MED. O pedido por fraude deve ser registrado em até 80 dias da operação.
- Preserve as provas do contato e das movimentações. Guarde mensagens, registros de chamadas, datas, horários, comprovantes e informações sobre o prejuízo.
- Registre um boletim de ocorrência. Apresente os elementos reunidos para documentar o que aconteceu.
- Acompanhe o pedido junto à instituição. A análise não garante restituição integral nem imediata.
A FAQ do MED descreve análise das notificações em até sete dias, com devolução condicionada à confirmação da fraude e à disponibilidade de recursos.
Há ainda uma orientação específica para a situação em que o criminoso abre um MED contra alguém e consegue recuperar dinheiro de forma fraudulenta. Nesse caso, o BC orienta a vítima a contestar a própria transação de devolução por MED, informando a fraude à instituição.
Se a questão não for resolvida, o Banco Central indica caminhos como Procon, Judiciário e reclamação ao próprio BC. Os comprovantes e registros preservados ajudam a apresentar o caso nesses atendimentos.
Mensagens de erro exigem conferir prazo, valor e saldo
Uma devolução não concluída pode ter uma causa operacional. O manual de requisitos de experiência do usuário do Banco Central prevê mensagens para situações como prazo superior a 90 dias, valor maior que o recebido, dados incompatíveis e saldo insuficiente.
Leia a mensagem antes de repetir a tentativa. Se o problema estiver no valor informado, confira quanto pretende devolver e o total da transação; se houver devoluções parciais anteriores, considere também essas movimentações.
Um aviso de saldo insuficiente deve ser tratado com a instituição, especialmente quando houver dúvida sobre o histórico da conta. A falha da devolução não justifica seguir uma chave alternativa enviada por telefone.
Para buscar ajuda, use o aplicativo, o site oficial, o telefone indicado no cartão ou uma agência. Esses são os canais recomendados pelo Ministério da Justiça para lidar com golpes envolvendo Pix.
Receber por engano é diferente de se apropriar do dinheiro
O cuidado contra golpes não elimina a obrigação de restituir um valor recebido indevidamente. O artigo 876 do Código Civil estabelece essa restituição, e o artigo 884 trata da devolução decorrente de enriquecimento sem justa causa.
A obrigação se refere ao dinheiro indevido. Salário, pagamento correto de uma venda e outros créditos legítimos não precisam ser devolvidos simplesmente porque entraram na conta.
Na esfera criminal, o artigo 169 do Código Penal prevê a apropriação de coisa alheia recebida por erro, caso fortuito ou força da natureza. A pena prevista é de detenção de um mês a um ano ou multa.
O dispositivo trata de apropriar-se do bem. O simples recebimento involuntário não basta para afirmar que haverá condenação ou processo inevitável, assim como não comprova participação em lavagem de dinheiro.
A providência útil é resolver a restituição pelos canais da instituição, mantendo o vínculo com a operação recebida. Isso atende à necessidade de devolver sem aceitar um destino diferente indicado por quem entrou em contato.
Quem pode usar o Pix e quais tarifas merecem atenção
O Pix funciona no Brasil desde 16 de novembro de 2020 e foi criado pelo Banco Central. Pessoas físicas e jurídicas podem utilizá-lo com conta corrente, poupança ou conta de pagamento pré-paga em instituição participante, conforme as perguntas frequentes do BC.
Não é obrigatório cadastrar uma chave para receber. Por isso, a ausência de uma chave cadastrada não dispensa a verificação de um crédito inesperado no extrato.
Até a publicação desta matéria, a regra geral informada pelo Banco Central sobre tarifas era de gratuidade para pessoas físicas enviarem e receberem Pix. Há exceções, como determinadas operações por atendimento presencial ou telefônico e recebimentos caracterizados como comerciais.
MEIs e empresários individuais seguem as regras das pessoas físicas. Para pessoas jurídicas, a instituição pode cobrar desde a primeira transação.
Essas regras gerais não constituem uma tabela específica de cobrança pela devolução ou pelo MED. Se o aplicativo apresentar alguma cobrança ou condição que gere dúvida, consulte o atendimento oficial antes de confirmar a operação.
Perguntas frequentes
Preciso cadastrar uma chave Pix para receber dinheiro?
Não. O recebimento também pode ocorrer pelos dados completos da conta em uma instituição participante.
A devolução precisa ser do valor inteiro?
Não. O Pix admite restituição parcial e várias devoluções vinculadas ao mesmo recebimento, respeitado o total da transação.
O MED cancela um Pix enviado à pessoa errada?
O simples erro de destinatário não se enquadra no mecanismo. Nesse caso, procure sua instituição para tentar recuperar o valor.
Um comprovante enviado por mensagem confirma que recebi?
Não. A confirmação deve vir do extrato da conta, pois a imagem apresentada pode ser falsa.
Receber um Pix inesperado já configura crime?
O artigo 169 do Código Penal trata da apropriação de dinheiro alheio recebido por erro. O crédito involuntário, isoladamente, não autoriza afirmar que houve crime.
O banco garante recuperar o dinheiro de um golpe?
Não. A recuperação pelo MED exige análise e depende da confirmação da fraude e da existência de recursos.